Premiers constats depuis le sol
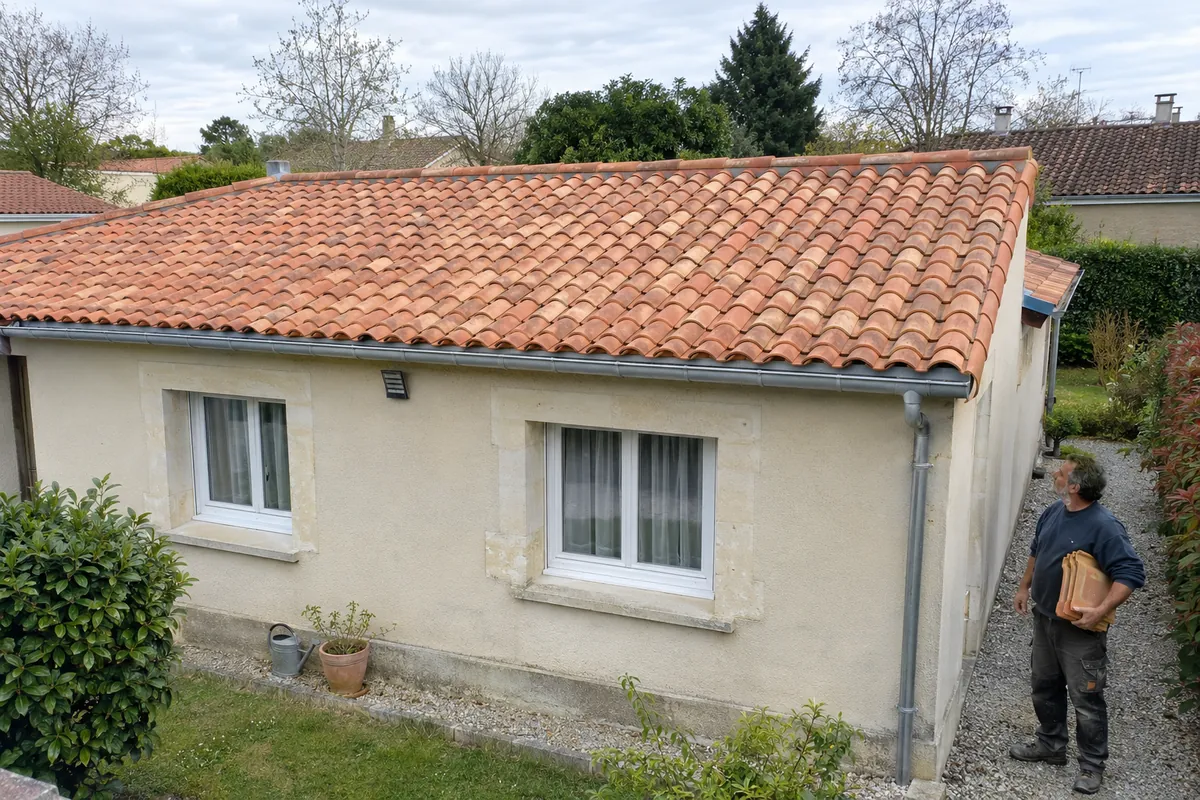
Attendez que le vent soit retombé avant d’inspecter les abords. Une rafale tardive peut encore détacher une tuile soulevée, et un vent violent peut déséquilibrer un adulte. Faites ensuite le tour des façades à plusieurs mètres des murs.
Regardez le faîtage, les rives, la cheminée et les gouttières. Ne prenez pas d’échelle, même pour vérifier un détail : un support mouillé, des tuiles instables et des débris rendent toute montée dangereuse.
Entrez dans les combles seulement s’ils ont un plancher sûr et un éclairage correct. Repérez les traces d’eau sur l’isolant et les bois, le jour visible entre les tuiles et les gouttes qui tombent. Dans les pièces, déplacez meubles et appareils sous les zones mouillées et posez des récipients.
Coupez le circuit électrique d’une pièce où l’eau approche d’un plafonnier. Notez l’heure où l’eau a commencé à couler : ce détail sert au professionnel et à la déclaration de sinistre.
Rôle et limites de la bâche
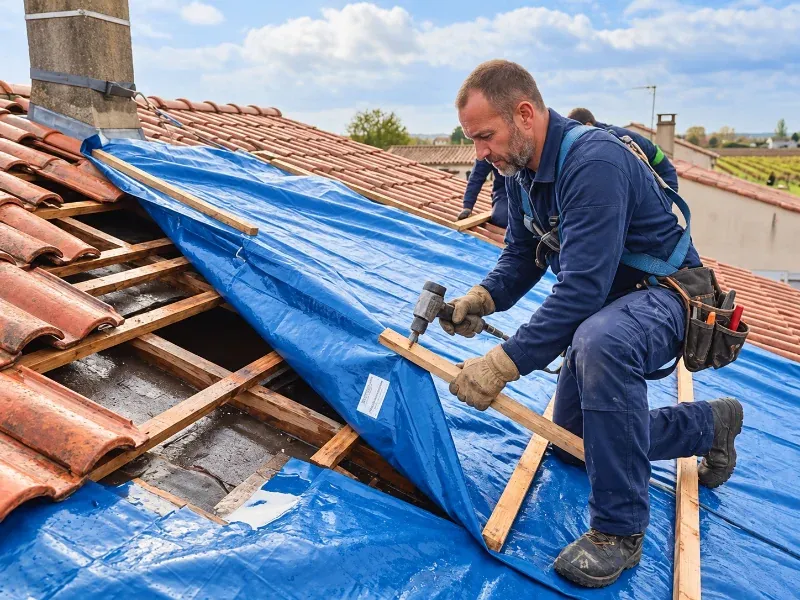
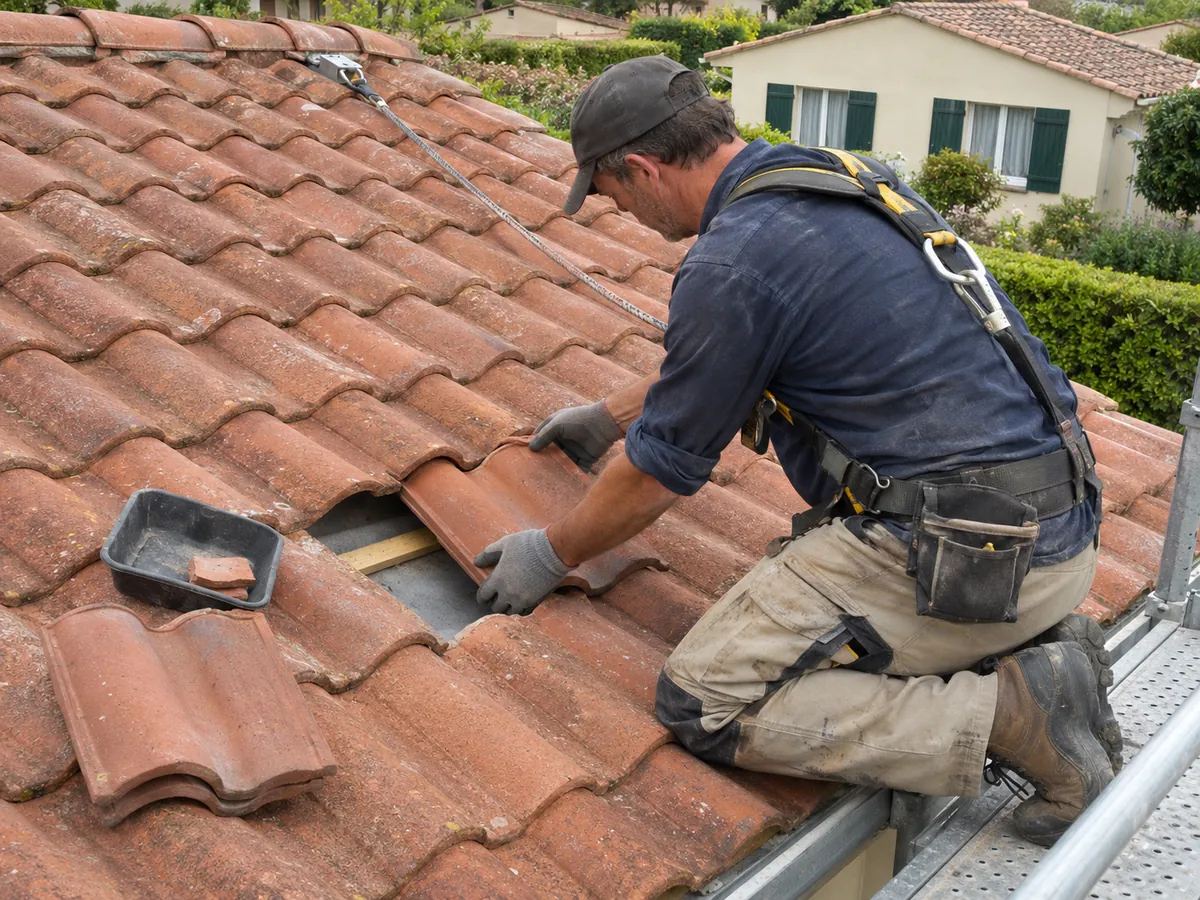
Une bâche ou une protection provisoire sert à réduire les entrées d’eau entre le sinistre et la réparation. Elle ne remet pas la couverture en état. Elle ne stabilise pas une cheminée fragilisée et ne remplace pas les liteaux ou les chevrons cassés.
Sa pose dépend des conditions du moment. Travailler en hauteur sur un toit endommagé exige un vent calmé, un support jugé sûr et un accès possible. Le professionnel décide sur place de la solution adaptée et de ce qui doit attendre.
Une fois posée, la protection se surveille depuis le sol, surtout si de nouvelles rafales sont annoncées. Signalez une bâche qui bat, des lests déplacés ou une poche d’eau, sans intervenir vous-même. À l’intérieur, aérez les pièces mouillées pour limiter les moisissures et laissez sécher les plafonds avant tout rebouchage.
Cette solution reste temporaire : plus elle dure, plus ses bords et ses fixations s’usent sous le vent et le soleil.
Assurance, expertise et réparation
Déclarez le sinistre à votre assureur habitation selon les modalités du contrat, qui fixe le délai et la forme de la déclaration. Joignez une description des dégâts extérieurs et intérieurs et des photos prises sans vous exposer. Si une bâche a été posée, joignez aussi sa facture.
Les mesures qui évitent l’aggravation des dommages sont en principe admises avant le passage d’un expert. Les travaux de réparation s’engagent plutôt après l’accord de l’assureur, sauf indication contraire de sa part.
La remise en état commence par un diagnostic complet de la toiture, une fois la météo calmée. Il porte sur les tuiles et les accessoires. Il porte aussi sur les éléments ébranlés sans être arrachés : faîtage scellé, solins, gouttières, fixation de la souche de cheminée.
À l’intérieur, l’isolant détrempé et les plaques de plâtre mouillées sont à contrôler et souvent à remplacer. Un devis qui sépare les dégâts de la tempête du vieillissement antérieur facilite l’échange avec l’assureur.